日本銀行によるマイナス金利政策の解除や追加利上げの報道を受け、住宅ローンを組む際に「変動金利と固定金利のどちらを選ぶべきか」と悩む方が急増しています。
長らく続いた超低金利時代から金利ある世界へと移行する中で、目先の表面金利の低さだけで変動金利を選んでしまったり、逆に将来の金利上昇を恐れて割高な固定金利を選んでしまうと、総返済額で数百万円単位の損をしてしまう可能性があります。重要なのは、それぞれの金利が決まる仕組みやメリット・デメリット、そして万一の金利上昇に対する備えを正しく理解することです。
この記事では、変動金利と固定金利の決定的な違いをはじめ、金利別の返済額シミュレーション比較表、変動金利の5年ルール・125%ルールに潜む注意点、ご自身の家計に合った金利タイプの選び方を詳しく解説します。阪神間(芦屋・西宮・神戸)で創業38年の実績を持つ高翔が分かりやすくご紹介いたします。
この記事を読むとわかること
- 日銀の利上げ政策と住宅ローン金利(短期・長期)の最新動向
- 変動金利と固定金利の仕組みと決定的な違い
- 【比較表】変動金利 vs 固定金利のメリット・デメリット
- 【返済シミュレーション】金利差による月々返済額と総支払額の早見表
- 変動金利の「5年ルール・125%ルール」と未払利息の落とし穴
- 【タイプ別診断】変動金利が向いている人・固定金利が向いている人
兵庫県芦屋市 / 西宮市 / 神戸の家づくり
高翔のことを知って
“理想”の家づくりを始めてみませんか?


目次
日銀の利上げと住宅ローン金利の最新動向
日本銀行は2024年にマイナス金利政策を解除し、政策金利を段階的に引き上げる金融正常化へと舵を切りました。これにより、日本の住宅ローン市場は「超低金利が当たり前だった時代」から「金利上昇を前提とした資金計画を立てる時代」へと大きく変化しています。
住宅ローン金利は、金利タイプによって連動する指標が全く異なります。
・固定金利(フラット35等):国の「長期金利(新発10年物国債利回り)」に連動します。将来の物価上昇や市場の期待を先取りして動くため、変動金利よりも先に上昇局面に入っています。
・変動金利:日銀の政策金利の影響を受ける「短期金利(短期プライムレート)」に連動します。民間銀行の優良企業向け貸出金利が基準となっており、政策金利の引き上げに伴って基準金利が見直される動きが広がっています。
金利の決まり方が異なるため、目先の数字だけでなく「今後どのようなペースで金利が動くか」を意識した選択が不可欠です。
変動金利と固定金利の基本的な仕組みと違い
住宅ローンの金利タイプは、大きく以下の3つに分かれます。
1. 変動金利型
借入期間中に定期的に適用金利が見直されるタイプです。通常は年2回(4月と10月など)に金利が見直されます。
最大の魅力は金利の低さで、ネット銀行やメガバンクでは年0.3〜0.7%前後の極めて魅力的な低金利が設定されています。その反面、将来的に市場金利が上昇した場合には、返済額が増加するリスクを借主が負うことになります。
2. 全期間固定金利型(フラット35など)
借入時に決められた金利が、完済するまでの全期間(最長35年間)ずっと変わらないタイプです。
借入時に総返済額や毎月の返済額が1円単位まで確定するため、将来どんなにインフレや金利上昇が進んでも返済額が増える心配がありません。家計の安定性を最重視したい方に適しています。
3. 固定金利期間選択型
「当初の3年・5年・10年間」など、一定期間のみ金利を固定し、期間終了後に再度その時点の金利で変動か固定かを選び直すタイプです。
固定期間中は低めの金利で固定されますが、固定期間終了時に優遇金利幅が縮小し、返済額が急増するリスクがあるため慎重な計画が必要です。
【徹底比較】変動金利 vs 固定金利のメリット・デメリット
変動金利と全期間固定金利の特徴を対比表で整理いたしました。
| 比較項目 | 変動金利型 | 全期間固定金利型(フラット35等) |
|---|---|---|
| 現在の適用金利 | 低い(約 0.3% 〜 0.7%前後) | 高め(約 1.8% 〜 2.2%前後) |
| 当初の月々返済額 | 安く抑えられる | 変動金利に比べて高くなる |
| 金利変動リスク | 借主が負う(金利が上がれば返済額増) | リスクなし(完済まで返済額が変わらない) |
| 資金計画の立てやすさ | 将来の返済額が見通しにくく、余裕資金が必要 | 総返済額が確定するため長期計画が立てやすい |
| 向いているご家庭 | 手元資金に余裕があり、繰り上げ返済が可能な方 | 教育費等で支出が決まっており、返済額を固定したい方 |
【早見表】金利差による月々返済額と総支払額のシミュレーション
阪神間(芦屋・西宮・神戸)で人気の高い「借入額5,000万円・返済期間35年(元利均等返済・ボーナス払いなし)」を想定し、適用金利ごとの返済額と利息総額を比較しました。
| 適用金利 | 想定されるタイプ | 毎月の返済額 | 利息の総支払額 | 総返済額(元金+利息) |
|---|---|---|---|---|
| 金利 0.5% | 変動金利(最安水準) | 129,792円 | 約 451万円 | 約 5,451万円 |
| 金利 1.0% | 変動金利(利上げ後想定) | 141,134円 | 約 928万円 | 約 5,928万円 |
| 金利 1.8% | フラット35(優遇適用時) | 160,535円 | 約 1,742万円 | 約 6,742万円 |
| 金利 2.2% | 全期間固定(標準水準) | 170,950円 | 約 2,180万円 | 約 7,180万円 |
※全期間金利が変わらないと仮定した比較です。金利0.5%と2.2%では、月々の返済額で約4.1万円、総返済額で約1,700万円以上の差が生じます。
変動金利の「5年ルール・125%ルール」と未払利息の落とし穴
多くの民間銀行の変動金利(元利均等返済)には、急激な家計破綻を防ぐための「2つのセーフティネット」が用意されています。
・5年ルール:市場金利がどれだけ上がっても、5年間は毎月の返済額を変更しないルール。
・125%ルール:5年経過後に返済額を見直す際、引き上げ幅を従来の1.25倍(125%)までに制限するルール。
知っておくべき「未払利息」の危険性
一見安心に見えるこのルールですが、「返済が免除されているわけではない」という点に厳重な注意が必要です。
金利が急上昇した場合、毎月の返済額は変わらなくても、その内訳(元金返済分と利息支払い分)の中で利息の割合が急増し、元金がほとんど減らなくなります。さらに金利が上がると、毎月の返済額を利息の額が上回ってしまう「未払利息(みばらいりそく)」が発生します。
未払利息が発生すると、35年後の最終期日に多額の残債が一括請求される恐れがあります。変動金利を選ぶ場合は、「浮いた返済差額を浪費せず、金利上昇時の繰り上げ返済用資金として貯蓄しておく」という自己管理が不可欠です。
【タイプ別】自分に合う住宅ローンの選び方
ご自身の家計状況や将来のキャリアプランに合わせて、最適な金利タイプを判定しましょう。
変動金利型が向いているご家庭
・手元資金に余裕があり、金利が上昇した際に一部繰り上げ返済を行う余力がある
・共働き等で世帯年収が高く、当初10〜15年のうちに早期完済を目指している
・金利動向や経済ニュースを定期的にチェックし、柔軟に対応できる
全期間固定金利型(フラット35等)が向いているご家庭
・子どもの教育費のピークがこれから控え、毎月の住居費を完全に確定させておきたい
・金利上昇のニュースに日々不安を感じることなく、安心して暮らしたい
・長期優良住宅や省エネ住宅(ZEH水準)の認定を取得し、フラット35の当初金利引き下げ優遇(フラット35S等)を活用できる
まとめ|芦屋・西宮・神戸で後悔しない資金計画なら高翔へ
住宅ローンの金利選択には、一概に「どちらが正解」というものはありません。重要なのは、目先の表面金利の安さだけに囚われず、ご家族のライフステージや教育資金、老後設計を踏まえた「無理のない返済計画」を立てることです。
株式会社 高翔では、兵庫県阪神間(芦屋市・西宮市・神戸市)に根差して創業38年・1,000棟以上の注文住宅を手がけてまいりました。
・木造注文住宅および鉄筋コンクリート(RC)注文住宅の両方に対応
・全邸構造計算による最高水準の「耐震等級3」を標準採用
・ホテルライクで洗練された高級デザインと、生活動線に配慮した自由設計
・不動産事業(高翔バイセル)との連携による、阪神間の厳選土地探しからのトータルサポート
専任の「ハウスソムリエ」が、提携金融機関との比較シミュレーションをはじめ、土地代と建築費のバランスを整えた安心の資金計画をご提案いたします。住宅ローンの選び方に迷われている方は、ぜひお気軽に高翔へご相談ください。
【参考資料】
[1]日本銀行 金融政策決定会合の公表資料
[2]住宅金融支援機構 フラット35利用者調査
[3]フラット35 最新金利情報
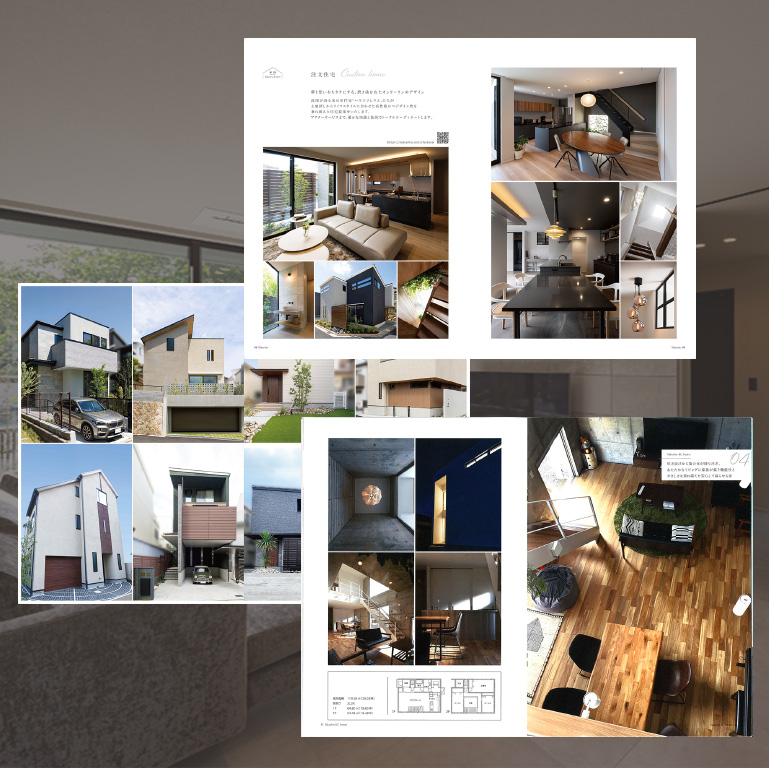
施工事例の写真と紹介内容は、各事例へのリンク先に掲載されている高翔の実例に基づきます。