世帯年収1000万の住宅ローンにおいて、最も重要なのは「金融機関から借りられる上限額」ではなく、「将来にわたって無理なく返せる適正額」を見極めることです。
世帯年収1,000万円は高所得世帯に位置づけられ、審査上は8,000万円以上の住宅ローン借入も可能となります。しかし、手取り年収や教育費、将来の生活費を考慮せず上限いっぱいに組んでしまうと、返済負担が生活を圧迫するリスクがあります。
本記事では、住宅金融支援機構の公的データや返済負担率(20%・25%)をもとに、世帯年収1,000万円の無理のない借入適正額や「月々いくら返済になるのか」を金利別に徹底シミュレーション。さらに、芦屋・西宮・神戸の阪神間エリアで創業38年・1,000棟以上の実績を持つ高翔の知見から、後悔しない家づくりの資金計画を分かりやすく解説いたします。
この記事を読むとわかること
- 世帯年収1000万円の住宅ローン「借入可能額(上限)」と「適正額」の明確な違い
- 【公的データ引用】住宅金融支援機構「フラット35利用者調査」に見る年収倍率
- 【早見表】世帯年収1000万の住宅ローンは月々いくら?金利別・返済負担率別シミュレーション
- 共働き世帯のペアローン・収入合算の活用と「夫婦の負担割合」の注意点
- 頭金の目安と、住宅購入後も絶対に手元に残すべき「予備資金」
- 芦屋・西宮・神戸の土地相場を踏まえた、後悔しない注文住宅の予算配分
- よくある質問(共働きで6000万円は組める?ローンの適正返済額の目安は?)
兵庫県芦屋市 / 西宮市 / 神戸の家づくり
高翔のことを知って
“理想”の家づくりを始めてみませんか?


目次
世帯年収1000万円の住宅ローン|借入可能額と適正額の違い
世帯年収1,000万円のご家庭は高所得世帯に分類されますが、税金や社会保険料の負担(累進課税)により、実際の手取り年収は年間約720万〜760万円(月額手取り約45万〜50万円+賞与)程度となります。
マイホームを検討する際、まず理解しておかなければならないのが「借入可能額(審査上の上限値)」と「無理なく返せる適正額」は根本的に異なるという点です。
- 借入可能額(審査上の上限):金融機関が「貸してくれる限界額」。生活費や将来の貯蓄は考慮されておらず、上限まで借りると家計破綻のリスクが高まります。
- 無理なく返せる適正額:手取り年収ベースで返済負担率20〜25%に抑え、お子様の教育費や旅行・老後資金をしっかり積み立てながら安心して暮らせる金額です。
住宅ローン借入額の一般的な目安と借入上限額
年収1000万の住宅ローンでは、金融機関の審査基準(返済負担率35〜40%)を満たす場合、借入上限額としては7,500万〜8,500万円程度(審査金利や物件によっては1億円近く)まで融資を受けられるケースがあります。
しかし、世帯年収1000万円の住宅ローンで上限いっぱいまで借り入れてしまうと、月々の返済額が20万円を超え、固定資産税や修繕積立金などの維持費が加わることで日々の生活に余裕がなくなってしまいます。
【公的データ】フラット35利用者調査に見る年収倍率
住宅金融支援機構が公表している「フラット35利用者調査」によると、住宅購入者の年収倍率(購入価額 ÷ 世帯年収)の全国平均は以下のようになっています。
| 住宅種別 | 平均年収倍率 | 世帯年収1,000万円での目安所要資金 |
|---|---|---|
| 土地付注文住宅 | 約7.7倍 | 約7,700万円 |
| 注文住宅(土地所有済) | 約6.8倍 | 約6,800万円 |
| 建売住宅 | 約7.0倍 | 約7,000万円 |
※所要資金には自己資金(頭金)も含まれます。年収倍率はあくまで市場平均値であり、無理のない借入額とは切り分けて判断する必要があります。
世帯年収1,000万 住宅ローン 適正額の考え方
世帯年収1,000万円の住宅ローン適正額を算出する場合、額面年収ではなく「実際の手取り年収(約750万円)に対する返済負担率20〜25%」を基準にするのが安全です。
・手取り返済負担率20%の場合:年間返済額 約150万円(月々 約12.5万円) ➔ 借入適正額:約4,500万〜5,200万円
・手取り返済負担率25%の場合:年間返済額 約187万円(月々 約15.6万円) ➔ 借入適正額:約5,500万〜6,500万円
自己資金(頭金)の有無にもよりますが、「5,500万〜6,500万円前後」が、将来にわたってゆとりを持って暮らせる世帯年収1,000万 住宅ローンの適正ラインと言えます。
世帯年収1000万の住宅ローン返済シミュレーション|月々いくら?無理なく返せる額
住宅ローンを検討する上で最も気になるのが、「年収1,000万 住宅ローン 月々いくらの返済になるのか?」という現実的なキャッシュフローです。
ここでは、返済期間35年(元利均等・ボーナス払いなし)とし、返済負担率および適用金利ごとの借入適正額と月々の返済額シミュレーション早見表をまとめました。
| 借入金額 | 金利0.5%(変動想定) | 金利1.0%(標準) | 金利1.5%(固定選択) | 金利2.0%(全期間固定) | 評価・判定 |
|---|---|---|---|---|---|
| 5,000万円 | 月々 129,792円 | 月々 141,134円 | 月々 153,101円 | 月々 165,685円 | ゆとり大(推奨) |
| 6,000万円 | 月々 155,750円 | 月々 169,361円 | 月々 183,721円 | 月々 198,822円 | 適正ライン(安心) |
| 7,000万円 | 月々 181,709円 | 月々 197,588円 | 月々 214,341円 | 月々 231,959円 | 注意(家計精査要) |
| 8,000万円 | 月々 207,668円 | 月々 225,815円 | 月々 244,962円 | 月々 265,096円 | 危険(借入上限値) |
※試算出典:住宅金融支援機構返済シミュレーション。金利は将来変動する可能性があるため、最新の金融機関金利をご確認ください。
上記のとおり、世帯年収1000万 住宅ローン 無理なく返せる額としては、変動金利・固定金利を問わず「借入金額6,000万円前後・月々返済15万〜17万円台」に抑えることで、万一の金利上昇や収入変動にも耐えうる安全な家計を維持できます。
世帯年収1000万円で住宅ローンを組む際に考慮すべき要素
世帯年収1000万円の住宅ローンでは、単身(夫のみ)で1,000万円の場合と、夫婦共働き(例:夫600万+妻400万)で合算する場合とで資金計画の注意点が大きく異なります。
共働きで6,000万円の住宅ローンは組める?夫婦の負担割合の目安
結論からお伝えすると、「共働き・世帯年収1,000万円で6,000万円のローン」は十分に安全圏であり、無理なく返せる額です。
共働きで組む場合、夫婦の年収比率に応じた負担割合を設定するのが一般的です。
- 年収比率に合わせた負担設定:夫600万円・妻400万円であれば、借入額も「夫6:妻4(夫3,600万円:妻2,400万円)」で組むと贈与税の心配がなく、住宅ローン控除も夫婦でフル活用できます。
- リスクへの備え:妊娠・出産・時短勤務などによる将来の世帯年収の減少を見越し、「夫単独の年収だけでも返済を継続できるか」を必ず事前に検証しておくことが大切です。
ペアローンや収入合算の活用を検討する
共働き世帯では、ペアローンや収入合算を活用することで借入可能額を増やせます。ペアローンは夫婦双方が団信(団体信用生命保険)に加入でき、住宅ローン控除をそれぞれが受けられるメリットがあります。
しかし、片方の収入が途絶えた際のリスクに備え、過度な借入上限まで頼るのではなく、手取りベース返済負担率25%以内を守ることが推奨されます。
関連記事:ペアローン デメリットとは?収入合算との違いや後悔しない対策を解説
適切なローン返済期間の設定と完済時年齢
住宅ローンは35年返済が主流ですが、完済時の年齢が定年後(65〜70歳以降)にかかる場合は注意が必要です。退職金で一括返済できる見込みがあるか、50代までに繰り上げ返済を行い期間短縮できるかをあらかじめ資金計画に組み込んでおきましょう。
固定金利と変動金利の選び方
- 変動金利:低金利メリットを最大限に活かし、浮いた分を資産運用や貯蓄に回せる世帯向け。
- 固定金利:将来の金利上昇による返済増リスクをゼロにし、安定した教育・生活設計を行いたい世帯向け。
世帯年収1000万の頭金目安と借入額シミュレーション
一般的に住宅ローンの頭金は「物件価格の10〜20%」が目安とされています。
阪神間(芦屋・西宮・神戸)で人気の高い6,000万〜8,000万円帯の注文住宅を購入する場合、頭金の有無で借入額がどう変わるかを整理しました。
| 総予算(土地+建物) | 頭金なし(フルローン) | 頭金10%用意 | 頭金20%用意 |
|---|---|---|---|
| 6,000万円 | 借入 6,000万円 | 頭金 600万(借入 5,400万) | 頭金 1,200万(借入 4,800万) |
| 7,000万円 | 借入 7,000万円 | 頭金 700万(借入 6,300万) | 頭金 1,400万(借入 5,600万) |
| 8,000万円 | 借入 8,000万円(上限帯) | 頭金 800万(借入 7,200万) | 頭金 1,600万(借入 6,400万) |
頭金を準備するメリットと「予備資金」の残し方
- 融資条件の優遇:自己資金割合が10%以上になると、フラット35をはじめ多くの銀行で適用金利が優遇されます。
- 資産価値割れの防止:将来万一住み替える際、売却額でローンを完済しやすくなります。
- 注意点:預貯金をすべて頭金に充てるのは厳禁です。住宅購入時の諸費用(物件価格の5〜8%)に加え、半年〜1年分の生活防衛資金(約300万〜500万円)は必ず手元に残してください。
世帯年収1000万円で住宅ローンを無理なく返済し続けるための工夫
世帯年収1000万 住宅ローン 無理なく返せる額をキープし、30年以上にわたってゆとりある暮らしを維持するためには、家計と住宅設計の両面から工夫を凝らすことが大切です。
1. 家計管理のコツと生活費の把握
高所得世帯ほど使途不明金が増えやすい傾向があります。毎月の固定費を見直し、手取り収入から住宅ローン返済額と先取り貯蓄を差し引いた金額で暮らす仕組みを整えましょう。
2. ローン返済中に発生する維持費用の積立
固定資産税(年15万〜25万円程度)や、外壁・屋根・給湯器などの将来の修繕費(月1万〜2万円)をあらかじめ見積もっておく必要があります。高気密・高断熱で耐久性の高い家づくりを行うことで、将来の光熱費やメンテナンスコストを大幅に節約できます。
3. 繰り上げ返済の賢いタイミング
手元資金が十分に確保できた段階で繰り上げ返済を行えば、利息軽減効果が得られます。ただし、住宅ローン控除の適用期間中や、子どもの大学進学資金が必要な時期は手元資金を優先し、無理な繰り上げ返済を避けるのが安全です。
4. 阪神間エリアの土地相場と注文住宅の予算バランス
芦屋市、西宮市、神戸市は地価が高く、土地探しと建築を別々に進めると「土地にお金を使いすぎて建物の希望を妥協せざるを得ない」という失敗が起こりがちです。土地と建物の総予算を一体で設計することが、世帯年収1,000万円の資金計画において極めて重要です。
世帯年収1000万の住宅ローンに関するよくある質問(FAQ)
まとめ|阪神間で世帯年収1000万の理想の注文住宅を建てるなら高翔へ
世帯年収1000万 住宅ローンの組み方で最も大切なのは、「金融機関の借入上限額(8,000万円以上)ではなく、手取り返済負担率20〜25%に基づいた適正額(5,500万〜6,500万円前後)」を基準に資金計画を立てることです。
【世帯年収1,000万円の住宅ローン成功のポイント】
- 借入上限額と無理なく返せる適正額を峻別し、月々返済額を14万〜17万円台に設定する
- 共働きペアローンは、将来の収入変動リスクを織り込んだ無理のない負担割合にする
- 阪神間(芦屋・西宮・神戸)の土地相場を踏まえ、土地+建物の総予算配分を最適化する
芦屋・西宮・神戸エリアでの家づくりでは、「土地価格が高く、総予算配分に悩む」という世帯年収1,000万円前後のご相談を非常に多くいただきます。大切なのは、建物のグレードや快適性を犠牲にすることなく、全邸構造計算・耐震等級3・高気密高断熱によって将来の光熱費や維持費を最小化することです。高翔では、専任のハウスソムリエが提携金融機関との資金シミュレーションから土地探しまでワンストップで伴走いたします。
芦屋・西宮・神戸の木造・RC注文住宅なら「高翔」へ
株式会社 高翔では、阪神間エリアで創業38年・1,000棟以上の施工実績を活かし、木造およびRC(鉄筋コンクリート)注文住宅の両方に対応しています。
- 耐震等級3・全邸構造計算による最高水準の耐震・耐久性能
- ホテルライクで洗練された高級デザインと、家事動線に優れた間取り設計
- 不動産事業(高翔バイセル)との連携による「阪神間の厳選土地探しからのワンストップ対応」
世帯年収に合わせた具体的な資金計画やローンのご相談、施工事例の見学予約など、まずはお気軽にお問い合わせください。
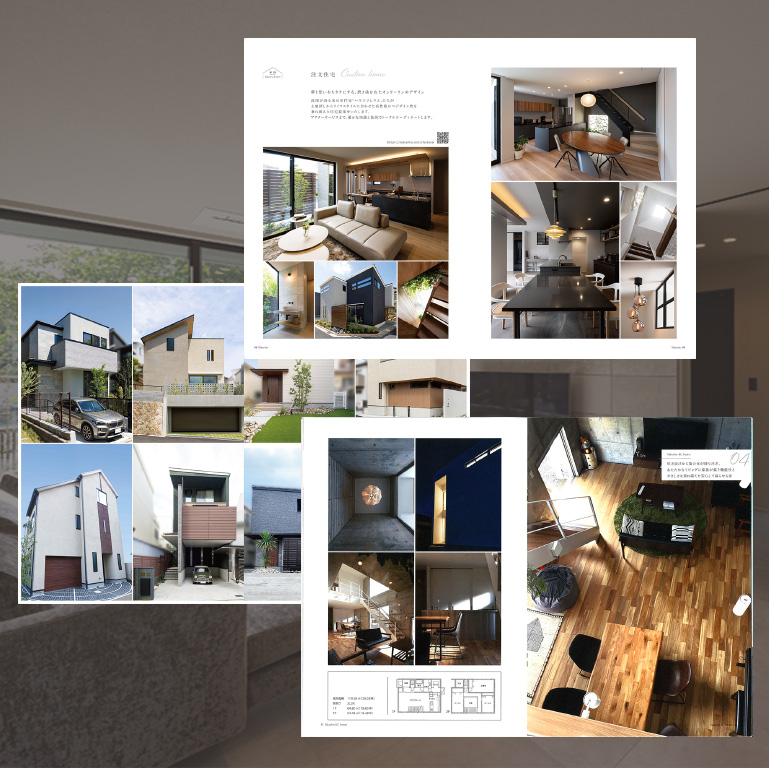
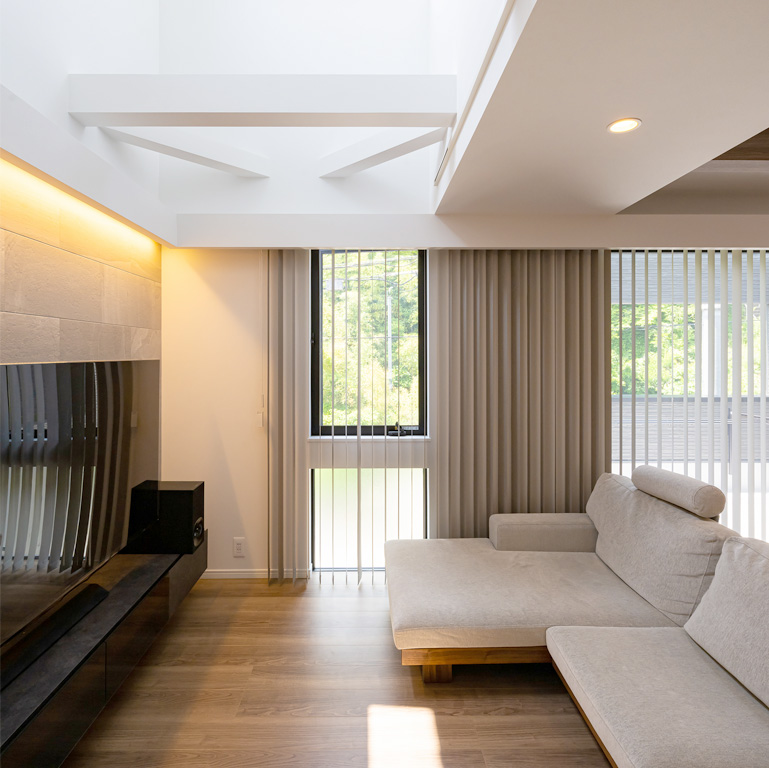
施工事例の写真と紹介内容は、各事例へのリンク先に掲載されている高翔の実例に基づきます。