注文住宅を建てる際、土地の購入代金や建物の着工金・中間金など、住宅が完成して住宅ローンが実行される前にまとまった現金の支払いが必要になります。「自己資金だけでは足りない」「支払いのタイミングが合わない」と資金計画で悩む方は少なくありません。
そんな時に活躍するのが「つなぎ融資」です。住宅ローンが実行されるまでの間、必要な資金を一時的に立て替えて融資してくれる注文住宅ならではの心強いローン制度です。
この記事では、つなぎ融資の基本的な仕組みをはじめ、住宅ローンとの違い比較表、注文住宅の支払いスケジュール、メリット・デメリット、金利や手数料の計算方法、審査の流れまで詳しく解説します。阪神間(芦屋・西宮・神戸)で創業38年・1,000棟以上の実績を持つ高翔が分かりやすくご紹介いたします。
この記事を読むとわかること
- つなぎ融資の基本概要と、注文住宅の完成前に資金が必要になる理由
- 【徹底比較表】つなぎ融資 vs 一般の住宅ローン(金利・返済期間・担保・手数料)
- 注文住宅における4大支払いタイミング(土地決済・着工金・上棟金・最終金)
- つなぎ融資を活用する4大メリット(自己資金の温存・土地の早期確保など)
- 事前に知っておくべきデメリット(高めの金利・諸費用・住宅ローン控除対象外)
- つなぎ融資の申し込み手順と必要書類チェックリスト
兵庫県芦屋市 / 西宮市 / 神戸の家づくり
高翔のことを知って
“理想”の家づくりを始めてみませんか?


目次
つなぎ融資とは?住宅完成前の資金を橋渡しする仕組み
注文住宅を建てる際、土地の購入代金や建物の工事費用は、完成までに段階的な支払い(分割払い)が求められます。
しかし、一般的な住宅ローンは「建物が完成して登記が完了した後」でなければ融資が実行されません。そのため、住宅ローンが下りるまでの間、手元の自己資金だけで数千万円規模の支払いを賄えないという「資金のタイムラグ」が発生します。
このタイムラグを埋めるために一時的に融資を受けられる制度が「つなぎ融資」です。
建物が完成して住宅ローンが本実行された際に、その融資金を使ってつなぎ融資の借入元金と利息を一括清算します。
【比較表】つなぎ融資 vs 住宅ローンの違いと支払いタイミング
つなぎ融資と一般的な住宅ローンの違いを一覧表で比較いたしました。
| 比較項目 | つなぎ融資 | 住宅ローン(本融資) |
|---|---|---|
| 融資の目的 | 建物完成前の一時的な着工金・土地代の立て替え | 建物完成後の長期的な住宅購入資金の調達 |
| 借入期間 | 数ヶ月〜1年程度(建物引き渡しまで) | 最長35年〜50年 |
| 適用金利の目安 | 年2.0% 〜 3.5%前後(無担保のため高め) | 年0.3% 〜 2.0%前後(担保設定あり) |
| 返済方法 | 住宅ローン実行時に元利を一括返済 | 毎月の口座引き落とし(元利均等・元金均等) |
| 担保・抵当権設定 | 原則不要(無担保) | 土地および建物に第1順位の抵当権を設定 |
注文住宅における4大支払いタイミング
一般的な注文住宅の建築では、以下のように代金が分割して請求されます。
1. 土地購入時(土地代金の決済):土地代金の全額(または自己資金以外の残代金)
2. 工事請負契約・着工時(着工金):建築費用の約30%
3. 骨組み完成・上棟時(中間金・上棟金):建築費用の約30%
4. 建物完成・引き渡し時(最終金):建築費用の残額(約40%)
つなぎ融資は、1〜3のタイミングごとに分割して融資を受け、4の引き渡し時に住宅ローンでまとめて返済する流れとなります。
つなぎ融資を活用する4大メリット
注文住宅でつなぎ融資を活用することには、資金繰りを円滑にする大きな利点があります。
1. 多額の自己資金が手元になくても着工できる
着工金や中間金を用意するために預貯金をすべて吐き出してしまうと、引っ越し費用や家具家電の購入、予備資金(生活防衛資金)が不足する恐れがあります。つなぎ融資を利用すれば、手元のキャッシュを残したまま安全に工事をスタートできます。
2. 理想の土地を逃さずスピーディに購入できる
阪神間(芦屋・西宮・神戸)のような人気エリアでは、条件の良い土地はすぐに売れてしまいます。住宅ローンの本審査・建物図面が完全に確定する前であっても、つなぎ融資枠を利用して土地代金を先行決済することで、他の買い手に先を越されるリスクを防げます。
3. 現在の持ち家からの「住み替え」がスムーズになる
既存の自宅を売却して新築を建てる場合、「自宅の売却資金が入る前に新しい土地を購入しなければならない」というタイミングのズレが生じます。つなぎ融資を使えば、現在の家を焦って安値で売却することなく、じっくり住み替えを進められます。
4. フラット35などの全期間固定金利を利用しやすくなる
住宅金融支援機構の「フラット35」は完成時一括実行が原則であるため、完成前の分割払いには対応していません。フラット35取扱金融機関のつなぎ融資をセットで利用することで、低金利固定ローンのメリットをフル活用できます。
つなぎ融資のデメリットと注意すべきコスト
つなぎ融資を利用する際には、通常の住宅ローンとは異なる追加費用が発生します。
1. 金利が高く、日割り利息が発生する
無担保融資であるため、住宅ローン本融資(変動金利0.3〜0.7%等)に比べて金利が高く(年2〜3%台)、融資実行日から住宅ローン実行日までの日数に応じて「日割り計算の利息」が発生します。工事が遅れて引き渡しが延びると、その分利息負担が増加するため注意が必要です。
2. 事務手数料や印紙代などの諸費用がかかる
・融資事務手数料:1回あたり数万円〜借入額の一定割合(10万〜20万円前後)
・収入印紙代:融資契約金額に応じた印紙税(2万〜6万円程度)
分割して融資を受ける回数(土地・着工・上棟)が増えるほど、手数料がかさむケースがあります。
3. つなぎ融資自体は住宅ローン控除の対象外
住宅ローン控除(住宅借入金等特別控除)は、住宅完成後の10年以上の本融資残高に対して適用される制度です。つなぎ融資の借入額や支払った利息は控除対象に含まれません(引き渡し後に実行される住宅ローンは通常通り控除適用されます)。
つなぎ融資の利用手順と必要書類チェックリスト
つなぎ融資の申し込みから清算までの全体スケジュールと必要書類です。
申し込みから清算までのステップ
1. 住宅ローンの事前審査:住宅ローンの本審査承認が、つなぎ融資利用の絶対条件です。
2. つなぎ融資の申し込み・契約:土地代金や着工金の支払い日程に合わせて契約を締結します。
3. 資金の分割実行:土地決済、着工、上棟の各タイミングで建築会社の指定口座へ直接振り込まれます。
4. 建物完成・住宅ローンの本実行:住宅ローンが実行され、つなぎ融資の借入元金と利息が一括清算されます。
| 書類区分 | 主な提出書類 |
|---|---|
| 本人確認・収入書類 | 運転免許証、マイナンバーカード、住民票、印鑑証明書、源泉徴収票または確定申告書 |
| 土地関連書類 | 土地売買契約書、重要事項説明書、登記事項証明書、公図・測量図 |
| 建物関連書類 | 工事請負契約書、工事見積書、建築確認済証、建物図面(平面図・立面図など) |
まとめ|芦屋・西宮・神戸で後悔しない資金計画なら高翔へ
つなぎ融資は、注文住宅特有の資金のズレを解消し、希望の土地や理想の家づくりをスムーズに実現するための重要な金融ツールです。
しかし、金利や手数料などの諸経費が発生するため、「どのタイミングでいくら借り、総額でいくらの費用がかかるのか」を建築会社と一緒に綿密にシミュレーションしておくことが不可欠です。
株式会社 高翔では、兵庫県阪神間(芦屋市・西宮市・神戸市)に根差して創業38年・1,000棟以上の実績を積み重ねてまいりました。
・木造注文住宅および鉄筋コンクリート(RC)注文住宅の両方に対応
・全邸構造計算による最高水準の「耐震等級3」を標準採用
・ホテルライクで洗練された高級デザインと、生活動線に優れた自由設計
・不動産事業(高翔バイセル)との連携による、阪神間の厳選土地探しからのトータル資金管理
専任の「ハウスソムリエ」が、提携金融機関とのつなぎ融資シミュレーションをはじめ、土地代と建築費のバランスを整えた安心の資金計画をご提案いたします。家づくりの資金繰りやつなぎ融資に不安をお持ちの方は、ぜひお気軽に高翔へご相談ください。
【参考資料】
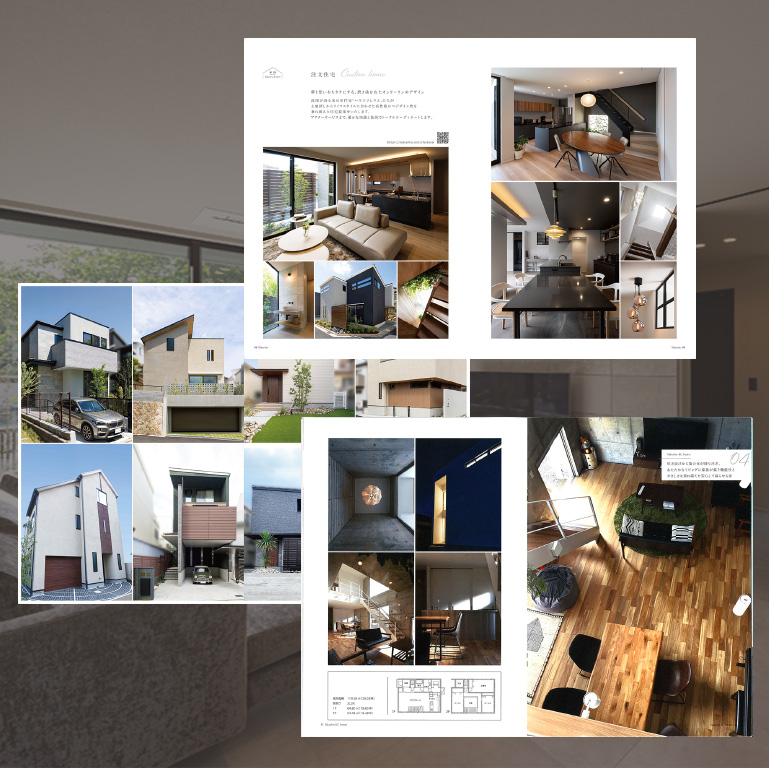
施工事例の写真と紹介内容は、各事例へのリンク先に掲載されている高翔の実例に基づきます。