マイホームの購入負担を大幅に軽減する国の最重要税制「住宅ローン控除(住宅ローン減税)」。
令和8年度(2026年度)税制改正により、制度の適用期限が「2030年(令和12年)12月31日入居まで」5年間延長されることが決定し、これから家づくりを検討される方にとって大きな追い風となっています。
しかし、単に期間が延びただけでなく、「省エネ基準を満たさない新築は控除対象外」「既存住宅(中古)の優遇拡充」「床面積要件の40㎡緩和」「土砂災害警戒区域等の除外ルール」など、重要な改正が盛り込まれています。
この記事では、住宅ローン控除が5年延長された背景と変更点一覧表をはじめ、省エネ性能別の借入限度額、控除額の計算方法、適用条件と対象外ケース、初年度の確定申告の手順を詳しく解説します。阪神間(芦屋・西宮・神戸)で創業38年・1,000棟以上の実績を持つ高翔が分かりやすくご紹介いたします。
この記事を読むとわかること
- 住宅ローン控除の適用期限が「2030年末まで5年延長」された決定内容と背景
- 【徹底比較表】2026年以降の省エネ区分別 借入限度額と最大控除額一覧
- 既存住宅(中古)の優遇拡充や床面積40㎡緩和など知っておくべき4大改正点
- 災害危険区域(レッドゾーン)の新築が対象外となる立地選定の注意点
- 住宅ローン控除の計算式(残高×0.7%)と所得税・住民税からの控除上限
- 初年度の確定申告の手順と必要書類チェックリスト
兵庫県芦屋市 / 西宮市 / 神戸の家づくり
高翔のことを知って
“理想”の家づくりを始めてみませんか?


目次
住宅ローン控除が2030年末まで5年間延長!税制改正の全体像
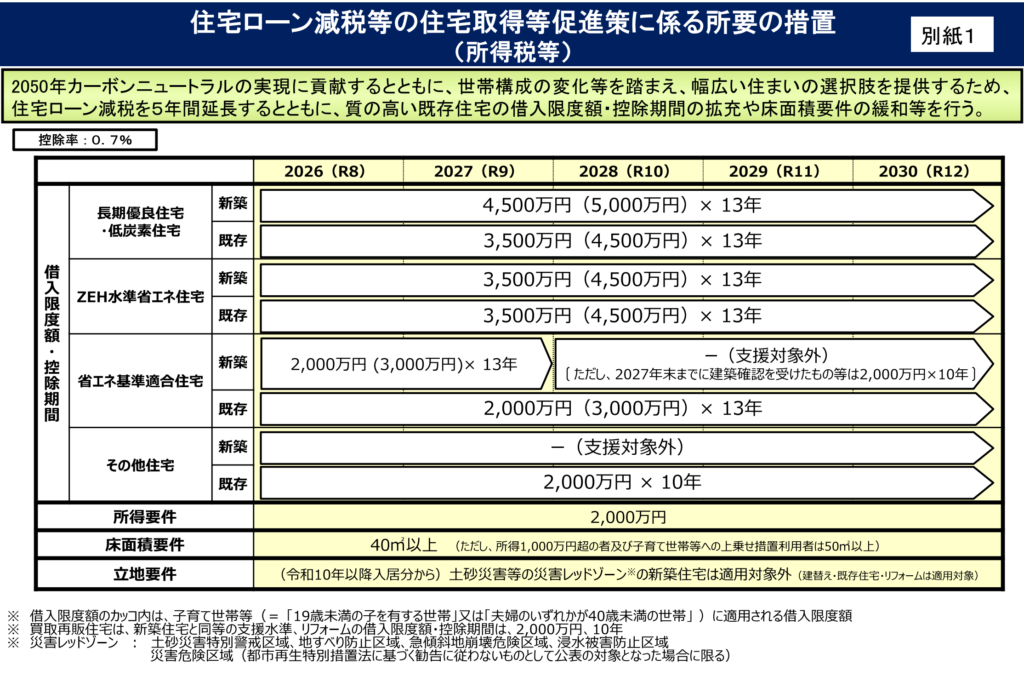
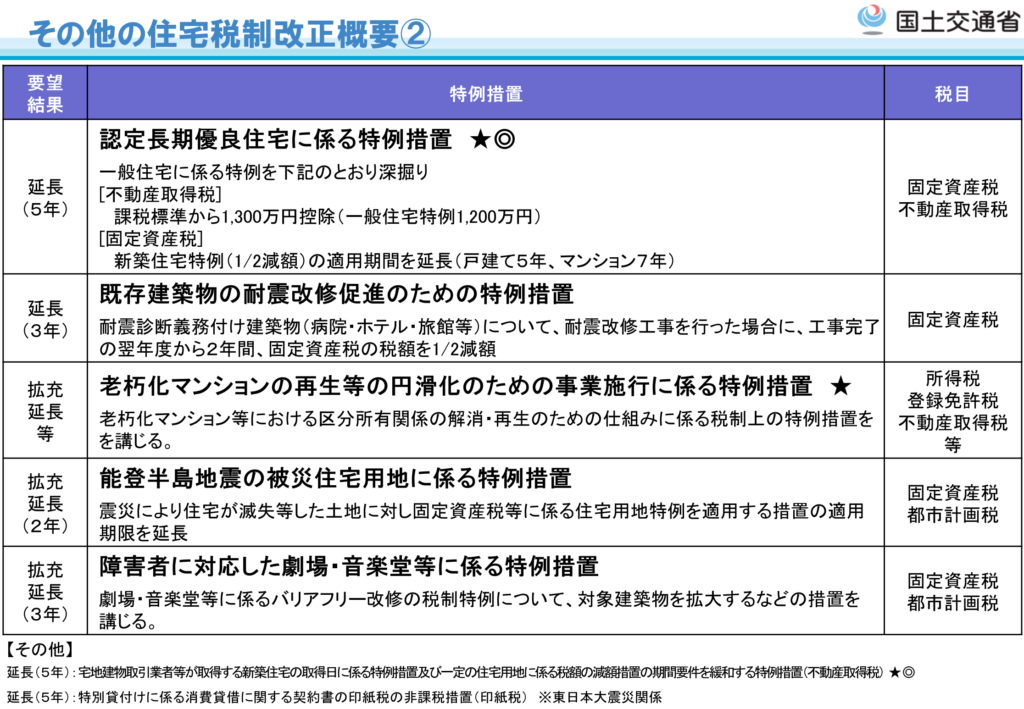
住宅ローン控除は、当初2025年末の入居までが適用期限とされていましたが、令和8年度税制改正大綱において「2026年1月1日から2030年12月31日まで」の5年間延長が決定しました。
これにより、焦って契約を急ぐことなく、ライフプランに合わせたゆとりある家づくり計画を立てられる環境が整いました。
5年延長に伴う4大改正ポイント
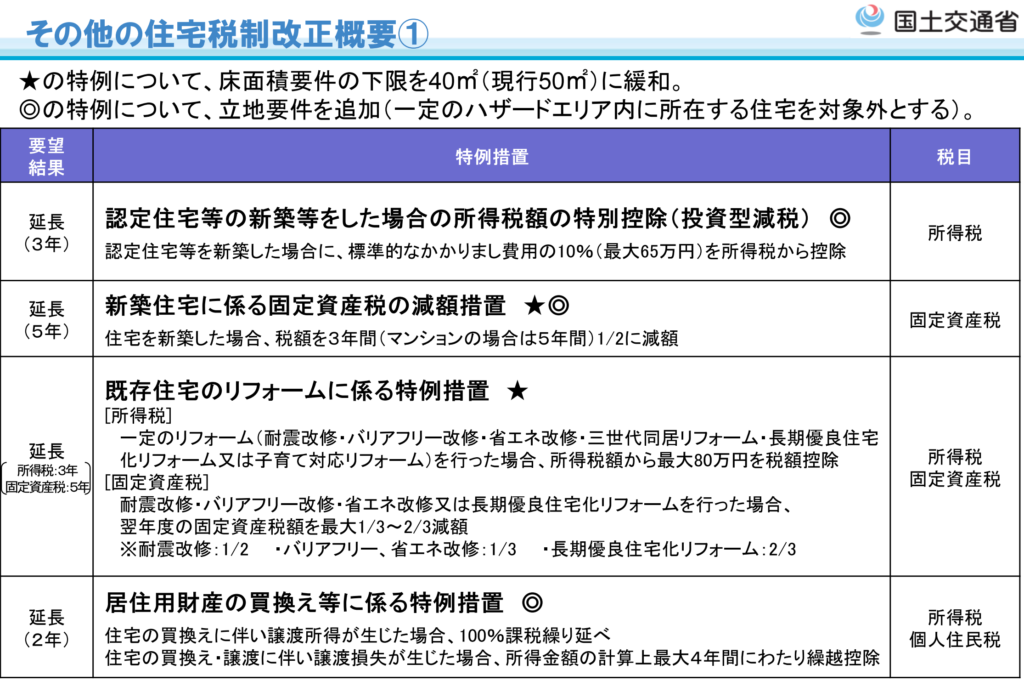
1. 省エネ性能の高い既存住宅(中古)の優遇拡充:長期優良住宅やZEH水準の中古住宅について、借入限度額が引き上げられ、控除期間も最大13年間に拡大されました。
2. 床面積要件の緩和:対象となる床面積要件が原則50㎡以上から「40㎡以上」に緩和され、都市部のコンパクトな住宅でも利用しやすくなりました(所得1,000万円以下の特例)。
3. 省エネ基準未適合住宅の除外:2024年以降の建築確認新築住宅と同様、省エネ基準を満たさない一般住宅は借入限度額が0円(適用対象外)となります。
4. 災害リスクの高い地域の新築住宅の除外:土砂災害特別警戒区域(レッドゾーン)などの災害危険区域に指定された区域での新築住宅は、安全性の観点から原則として住宅ローン控除の対象外となります。
【一覧表】2026年以降の新築住宅 借入限度額と最大控除額
2026年以降に入居する新築注文住宅における、省エネ性能区分別の借入限度額と最大控除額一覧です。
| 住宅の省エネ区分 | 世帯区分 | 借入限度額 | 年間最大控除額 | 13年間の最大控除額 |
|---|---|---|---|---|
| 認定長期優良住宅 認定低炭素住宅 |
子育て・若者夫婦世帯 | 5,000万円 | 35.0万円 | 455.0万円 |
| 一般世帯 | 4,500万円 | 31.5万円 | 409.5万円 | |
| ZEH水準省エネ住宅 | 子育て・若者夫婦世帯 | 4,500万円 | 31.5万円 | 409.5万円 |
| 一般世帯 | 3,500万円 | 24.5万円 | 318.5万円 | |
| 省エネ基準適合住宅 | 子育て・若者夫婦世帯 | 3,000万円 | 21.0万円 | 273.0万円 |
| 一般世帯 | 2,000万円 | 14.0万円 | 182.0万円 | |
| その他の住宅(省エネ基準未適合) | 全世帯 | 0円(対象外) | 0円 | 0円 |
※子育て世帯:19歳未満の扶養親族を有する世帯。若者夫婦世帯:夫婦のいずれかが40歳未満の世帯。
そもそも住宅ローン控除(減税)とは
住宅ローン控除(正式名称:住宅借入金等特別控除)とは、住宅ローンを利用してマイホームを取得した際、毎年末の住宅ローン残高の0.7%が所得税から直接差し引かれる税額控除制度です。
所得税から引ききれなかった控除額は、翌年度の住民税から上限9.75万円(前年課税所得の5%以内)まで差し引かれます。新築住宅の場合は13年間にわたって減税が継続するため、家計のローン返済負担を大きく軽減できます。
住宅ローン控除(減税)の主な適用条件
住宅ローン控除を受けるための必須要件一覧です。
| 要件項目 | 具体的な適用基準 |
|---|---|
| 住宅の用途 | 本人が自ら居住するための「自己居住用住宅」であること(別荘・投資用は不可)。 |
| 入居要件 | 新築または取得の日から6ヶ月以内に居住を開始し、各年の12月31日まで継続居住すること。 |
| ローンの借入期間 | 返済期間が10年以上であること。 |
| 登記簿床面積 | 原則50㎡以上(合計所得1,000万円以下の納税者に限り40㎡以上で可)。 |
| 合計所得金額 | 控除を受ける年の合計所得金額が2,000万円以下であること。 |
| 省エネ性能 | 省エネ基準適合住宅以上の証明書(住宅省エネルギー性能証明書等)があること。 |
住宅ローン控除額の具体的な計算シミュレーション
住宅ローン控除の控除額は、「年末時点の借入残高 × 0.7%」で毎年の上限額が計算されます。
・年末残高 3,000万円の場合:3,000万円 × 0.7% = 年間最大 21万円
・年末残高 4,500万円の場合:4,500万円 × 0.7% = 年間最大 31.5万円
・年末残高 5,000万円の場合:5,000万円 × 0.7% = 年間最大 35万円
ただし、実際に戻ってくる税金は「その年に自分が納めた所得税+住民税(最大9.75万円)」が上限です。納めた税額以上の金額が戻るわけではない点に注意が必要です。夫婦共働きでそれぞれ収入がある場合は、「ペアローン」や「連帯債務」を活用して夫婦で控除を二重に受けることで、世帯全体の減税メリットを最大化できます。
住宅ローン控除の手続き|初年度確定申告と2年目以降の年末調整
住宅ローン控除を受けるための手続きは、初年度のみ確定申告が必要です。
・初年度:入居した翌年の2月16日〜3月15日の間に、管轄の税務署へ確定申告書を提出します(e-Taxによる電子申告が便利です)。
・2年目以降:会社員の方は、10月頃に税務署から届く「申告書」と金融機関の「年末残高証明書」を勤務先の年末調整書類に添えて提出するだけで完了します。
| 必要書類 | 入手先・取得方法 |
|---|---|
| 住宅ローンの年末残高証明書 | 借入先金融機関(毎年10〜11月頃に郵送) |
| 登記事項証明書(土地・建物) | 法務局窓口またはオンライン請求 |
| 工事請負契約書・売買契約書の写し | 住宅会社・不動産会社との契約書コピー |
| 省エネ性能証明書(または認定通知書) | 建築会社・工務店から引き渡し時に受領 |
| 源泉徴収票(原本) | 勤務先から年末年始に交付 |
5年延長を最大限に活かす賢い家づくりのポイント
住宅ローン控除が2030年末まで延長された今、最も重要なのは「省エネ性能を妥協しないこと」です。
省エネ基準を満たさない住宅を建ててしまうと控除が一切受けられないだけでなく、2030年のZEH水準義務化以降には資産価値が大きく下落してしまいます。
借入限度額が最大化される「長期優良住宅」や「ZEH住宅」の認定を取得できる施工会社を選び、耐震性能と高気密高断熱仕様を両立させることが、最も賢明な家づくりの投資となります。
まとめ|芦屋・西宮・神戸で資金計画と税制優遇を活かすなら高翔へ
住宅ローン控除の5年延長により、2030年まで長期的な視野で安心の家づくり計画を進められるようになりました。
株式会社 高翔では、兵庫県阪神間(芦屋市・西宮市・神戸市)に根差して創業38年・1,000棟以上の実績を誇り、全邸構造計算による耐震等級3と、長期優良住宅・ZEH基準に完全対応した高性能住宅を手がけています。
・木造注文住宅および鉄筋コンクリート(RC)注文住宅の両工法に対応
・全邸構造計算(許容応力度計算)による最高水準の耐震・耐久性能
・住宅ローン控除や省エネ補助金(子育てグリーン住宅等)の申請手続きを完全サポート
・ホテルライクで洗練された高級デザインと、家事動線に優れた自由設計
・不動産事業(高翔バイセル)との連携による、災害リスクを見極めた厳選土地探しからのワンストップ対応
また、相続した土地の有効活用や、所有不動産の建て替え・資産価値向上をご検討の方には、不動産再生・資産運用ブランド「高翔Style+」にて、税務や収益性を最適化する個別コンサルティングも行っております。
専任の「ハウスソムリエ」が、提携金融機関との住宅ローン比較から税制優遇シミュレーションまで親身に伴走いたします。芦屋・西宮・神戸で注文住宅をご検討中の方は、ぜひお気軽に高翔へご相談ください。
施工事例の写真と紹介内容は、各事例へのリンク先に掲載されている高翔の実例に基づきます。