お問い合わせ
将来の生活や老後資金に備えるため、多くの方が関心を寄せる「資産形成」。
しかし、「貯金と何が違うのか」「新NISAやiDeCo、不動産投資など何から始めるべきか」と迷う方は少なくありません。長引く低金利や物価上昇(インフレ)、年金不安が続く現代において、単に銀行へ預貯金するだけでは実質的な資産価値が目減りしてしまいます。資産形成とは、貯蓄で生活基盤を守りながら、投資によってお金を計画的に育てていく総合的な人生設計です。
この記事では、資産形成の基本や資産運用との違いをはじめ、主な種類の特徴・リスク比較表、年代別の進め方、初心者が失敗しないコツを詳しく解説します。阪神間(芦屋・西宮・神戸)で創業38年・1,000棟以上の実績を持つ高翔が分かりやすくご紹介いたします。
この記事を読むとわかること
- ・ゼロから財産を築く「資産形成」と、元手を増やす「資産運用」の決定的な違い
・【徹底比較表】4大資産形成手法(預貯金・新NISA株式・不動産投資・保険)の特徴とリスク
・物価上昇(インフレ)下で銀行預金だけでは資産が目減りする理由
・資産形成を成功させる鉄則「長期・積立・分散」の実践ステップ
・20代・30代・40代以降の年代別に見る資産形成の優先順位
・芦屋・西宮・神戸で手堅い不動産投資・資産再生をサポートする高翔Style+の強み
目次
資産形成とは?基本概念と資産運用との違い
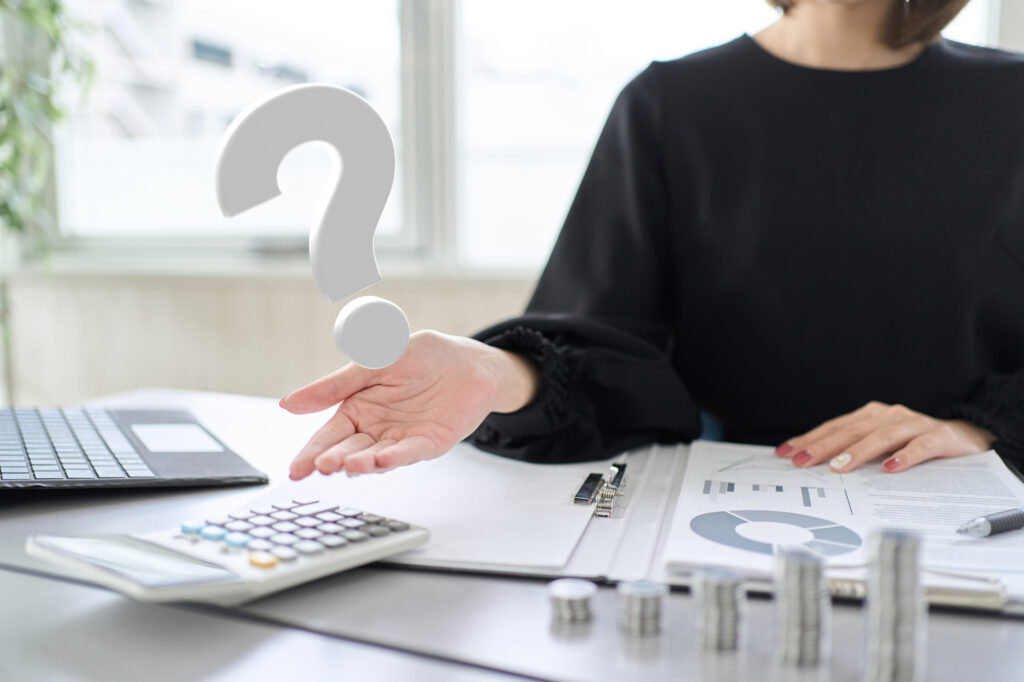
資産形成とは、将来のライフイベント(住宅購入・教育資金・老後資金など)を見据えて、ゼロから計画的に資産を積み上げていく取り組みのことです。
「資産形成」と「資産運用」の違い
似た言葉として混同されやすいですが、対象となる資金のステージが異なります。
・資産形成:資金が少ない状態から、貯蓄と投資を組み合わせて資産の土台を築き上げるプロセス(主に20代〜40代の資産形成期)。
・資産運用:すでにあるまとまった資金を、株式・債券・不動産などに投資してさらに増やしたり守ったりする手法(主に50代以降の資産活用・保全期)。
つまり、資産形成という大きな人生設計の中に、具体的な手段としての「貯蓄」や「資産運用(投資)」が含まれている関係になります。
なぜ今、預貯金だけでなく資産形成が必要なのか?
現在、銀行の普通預金金利はわずかな水準にとどまる一方、モノやサービスの値段が上がる「インフレ(物価上昇)」が進行しています。
例えば、年2%の物価上昇が続くと、現在の1,000万円の実質的な価値は10年後には約820万円、20年後には約670万円にまで目減りしてしまいます。現金の価値下落から生活を守り、将来のゆとりを確保するためには、「お金を働かせて増やす資産形成」が不可欠です。
【徹底比較】主な資産形成の種類とリスク・リターン一覧表
代表的な資産形成手法のメリット、リスク、期待リターンを一覧表で比較いたしました。
| 手法 | リスク・リターン | 主なメリット | 注意点・デメリット |
|---|---|---|---|
| 預貯金・定期預金 | ローリスク ローリターン |
元本保証(預金保険制度)。流動性が高くいつでも引き出し可能。 | 超低金利のため資産が増えず、インフレで実質価値が目減りする。 |
| 新NISA・投資信託 | ミドル〜ハイリスク ミドル〜ハイリターン |
運用益が非課税。少額(月100円〜)から世界中に分散投資できる。 | 元本割れのリスクがある。暴落時に冷静な判断が必要。 |
| 不動産投資 | ミドルリスク ミドルリターン |
毎月安定した家賃収入(実物資産)。融資レバレッジ効果、節税効果。 | 空室リスクや修繕リスクがある。流動性(即座の現金化)が低い。 |
| iDeCo(確定拠出年金) | ミドルリスク ミドルリターン |
掛金が全額所得控除され、所得税・住民税が確実に安くなる。 | 原則60歳まで資金を引き出すことができない。 |
資産形成の具体的な進め方と実践ステップ
無理なく着実に資産を積み上げるための4つのステップです。
ステップ1:家計の収支を把握し「生活防衛資金」を確保する
資産形成の第一歩は、無駄な固定費(使っていないサブスク、過剰な保険、通信費など)を削り、毎月の余剰資金を生み出すことです。
その上で、万一の病気や失業に備え、生活費の約6ヶ月〜1年分(約200万〜400万円前後)を普通預金として確保します。これが「守りの資金(生活防衛資金)」となります。
ステップ2:税制優遇制度(新NISA・iDeCo)で積立投資を始める
生活防衛資金以外の余剰資金を使って、新NISA(つみたて投資枠)やiDeCoによるインデックス投資信託の積立をスタートします。「毎月3万円」「毎月5万円」など、給与日に自動引き落としされる仕組みをつくることで、無理なく継続できます。
ステップ3:現物資産(不動産投資)を取り入れポートフォリオを強化する
金融資産(株式・投資信託)の積立が進んできたら、金融機関の融資レバレッジを活用できる「不動産投資」をポートフォリオに組み込みます。
金融資産が世界経済の株価変動に左右されるのに対し、優良な賃貸不動産は景気後退時でも家賃が急激に下がりにくいため、安定した月々のキャッシュフロー(不労所得)をもたらす強固な柱となります。
初心者が資産形成を成功させるための4大ポイント
長期的な資産形成で挫折せず、成果を最大化するための鉄則です。
1. 「長期・積立・分散」の投資原則を守る
一攫千金を狙って短期売買を繰り返すのではなく、10年〜30年のスパンで世界各国の資産にコツコツ投資し続けることで、複利効果(利息が利息を生む効果)を最大限に享受できます。
2. 自分の「リスク許容度」を超えた投資をしない
日々の相場変動が気になって仕事や睡眠に支障が出るようなリスクの取り方は長続きしません。「暴落時でも手放さずに持ち続けられる金額」を見極めることが肝心です。
3. 年代に応じた資産配分の見直し(リバランス)
・20代〜30代:運用期間が長くリカバリーが効くため、株式や不動産などの成長資産の比率を高める。
・40代〜50代以降:子どもの進学や定年退職が近づくため、債券や預貯金の比率を徐々に高め、資産を守る運用へシフトする。
4. 信頼できる専門家(建築士・ファイナンシャルプランナー)に相談する
特に不動産投資や住宅購入を伴う資産形成では、物件の目利き、建築構造の耐久性、税務対策、融資条件など専門的な知見が求められます。中立的かつ実績豊富なパートナーに伴走してもらうことが成功への近道です。
まとめ|阪神間での資産形成・不動産運用は高翔Style+へ
資産形成とは、単なるお金儲けではなく、「家族が将来にわたって安心してお金に困らず、理想の暮らしを実現するための人生設計」です。
預貯金だけで資産を守るのが難しいインフレ時代だからこそ、新NISAなどの金融商品と、安定した家賃収入を生む現物不動産をバランスよく組み合わせることが重要になります。
株式会社 高翔が展開する「高翔Style+」では、兵庫県阪神間(芦屋市・西宮市・神戸市)に根差して創業38年・1,000棟以上の実績を誇ります。
・手持ち資金や年収に合わせた無理のない収益不動産の提案・収支シミュレーション
・木造およびRC(鉄筋コンクリート)構造の強みを活かした高利回り・長寿命な収益物件の企画・建築
・老朽化アパートや遊休地を一棟丸ごと再生し、資産価値を最大化するリノベーションコンサルティング
・自社の不動産仲介部門(高翔バイセル)との連携による、客付け・管理・売却までのワンストップ対応
「将来のために安定した副収入源をつくりたい」「相続した土地や手持ち資金をどう運用すべきか相談したい」という方は、ぜひお気軽に高翔Style+へご相談ください。専門スタッフが親身にサポートいたします。
【関連コラム】
・ボーナス 不動産投資の活用法|頭金・諸費用・繰上げ返済の効果を解説
・アパート 建替え リノベーションの比較|老朽化物件の判断基準を解説
・不動産投資 節税 仕組みとは?減価償却と損益通算の計算例を解説
収益不動産の再生実績、資産形成・土地活用シミュレーションについて詳しくご案内しています。